发布日期:2026-10-22 07:58 点击次数:61
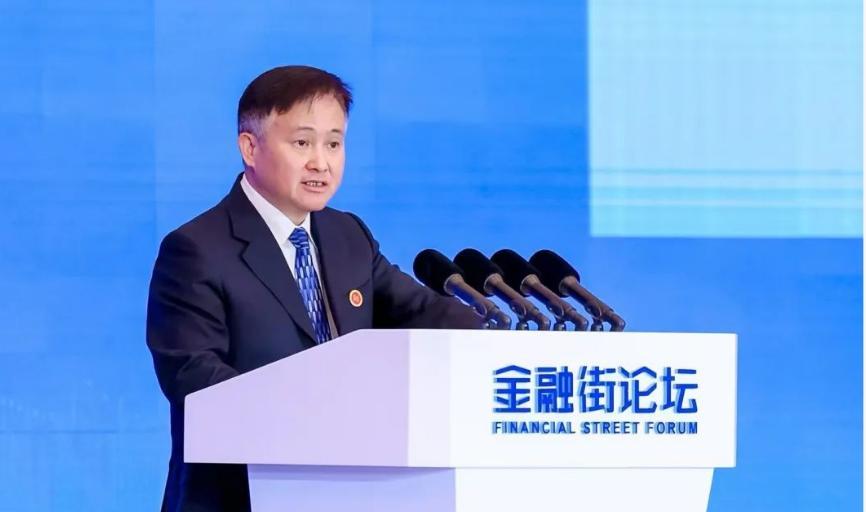
【存贷款基准利率厚爱退场,银行躺赚利差的时期戒指了】存贷款基准利率要透彻退出历史舞台了,央行行长潘功胜在金融街论坛上通知了这个事。昔时,银行基准利率上演的是锚的变装,央行定一个数,银行在这个数高下有限浮动。对银行来说,入款按基准利率拉进来,贷款按基准利率加点放出去开云体育,中间那段差价不需要太复杂的订价才智就能赚到。银行吃利差很松驰,在特地长一段时间里即是这么。
2013年7月,央行取消了贷款利率0.7倍的下限,金融机构不错我方跟客户谈贷款利率了。2013年10月,贷款基础利率荟萃报价机制上线,也即是其后LPR的雏形。2019年8月,央行调动LPR变成机制,报价模式改成MLF利率加点。从2020年1月1日起,金融机构不再新签参考贷款基准利率订价的浮动利率贷款条约,新披发贷款基本转向LPR订价。
目下国有大行五年期整存整取挂牌利率大皆在1.30%隔壁,部分股份制银行在1.60%傍边;一些城商行、农商行和民营银行的五年期定存能到1.8%—1.9%。大行有网点和品牌,入款本钱自然低一些,莫得能源用高息去抢钱。中小银行品牌和渠说念弱,入款流失的压力一上来,就只可用价钱把核心欠债先锁住。
2026年一季度末,买卖银行举座净息差降到了1.40%,其中国有大型银行惟有1.29%。2025年四季度末这个数字如故1.42%,一个季度又裁减了两个基点。
基准利率退场之后,央行调控货币阛阓的模式也在变。潘功胜说:“银行隔断夜回购利率(DR001)实质上照旧成为货币策略调控的指标利率,下一步有计划把公开阛阓主要操作品种的期限切换为隔夜,让隔夜回购利率成为主要策略利率。”
以前央行通过转化存贷款基准利率来提醒系数这个词利率体系,以后是用一个每天在阛阓上真确成交出来的短端利率手脚核心。LPR也不会是独一的贷款订价参考了,财务才智强的企业,不错跟银行协商选拔DR001能够LPR手脚浮动利率贷款的基准。央行不径直规章价钱,银行就得我方判断资金本钱和客户风险。
2025年全年,买卖银行累计净利润2.4万亿元,六大行归母净利润统统1.42万亿元。同庚寰宇规上工业企业利润总和是7.4万亿元。42家A股上市银行长年拿走全阛阓约40%的归母净利润。银行收成联系于实体更容易这个不雅感,是稀有据基础的。
利率阛阓化是在压缩银行靠轨制性利差得回利润的空间。接下来开云体育,好银行仍然收成,但靠派司和基准利率吃舒适饭的时期昔时了。也即是,能订价的银行活得更好,能议价的企业利润也能变多。